中国の質問サイト「知乎(ジーフー)」に、2020年4月の質問がある。「発達した日本の社会は、なぜ現金から抜け出せないのか?」。閲覧は約26万回、回答は114件。中国ではスマホ決済が当たり前になり、日本に来た中国人が「まだ現金なのか」と驚いていたころの問いだ。
上位3人の答えを一次資料で確かめ、6年後の数字と突き合わせた。
元投稿
質問:为什么发达的日本社会脱离不了现金?
(発達した日本の社会は、なぜ現金から抜け出せないのか?)
補足:现在电子支付已经成为一种趋势,为什么去日本的话感觉还是使用现金比较普遍?是不是连经济落后的非洲许多国家电子支付的普及程度都已经超过日本了呢?
(いまや電子決済は時代の流れなのに、日本に行くと、なぜ現金を使うのが普通だと感じるのか。経済的に遅れたアフリカの多くの国でさえ、電子決済の普及では日本を超えているのではないか)
知乎/2020年4月7日/フォロワー203・閲覧264,079回・回答114件
→ https://www.zhihu.com/question/385908523
最多賛同の回答「日本の貧しさは、食べられない貧しさではない」
回答者:知乎用户(名前を出していない利用者)
投稿日:2020年9月4日(9月11日に追記)
賛同288(この質問で最多)
→ 回答ページ
回答者は東京と大阪の店主たちと話した経験から、問題はスマホ決済だけでなくクレジットカードも同じだ、と書き始める。
拉面、小酒吧、用点餐机买券的连锁快餐(松屋这些现在有改进)等等,就算在东京大阪也都要用现金。
小规模商户的利润空间很有限,工作强度大,利润低,刷卡的渠道费他们舍不得。
ラーメン屋、小さなバー、券売機で食券を買うチェーンの定食屋(松屋などは今は改善された)などは、東京や大阪でも現金が要る。
小さな店は利益の幅がとても小さい。仕事はきつく、もうけは薄い。カードの手数料を払う余裕がないのだ。
客の側も紙幣に慣れている。そして2019年、セブンイレブンの電子決済が不正に使われた騒ぎを「恥ずかしいどころではない」と書く。日本人は慎重で、今あるものが使えるうちは新しいものを試さない。この事件で「スマホ決済は危ない」という世論が勝った、と。
PayPayについては「アリババ系の商売で、支付宝(アリペイ。アリババ系のスマホ決済)とつながっている」と紹介する。中国のネット銀行と比べると、日本のサービスは「使いにくく、手数料が高く、遅い」。結論はこうだ。
日本在非现金支付这块,在全世界发达国家里就是末尾差生群体里的,民众保守,基建不行,还有穷。这个穷不是吃不上饭,是政府缺钱、大部分店家利润薄的“穷”,所有事情都要而且必须精打细算,稍有闪失可能就是自己承受不了的学费。
日本は非現金決済では、世界の先進国の中で最後尾の劣等生グループにいる。国民は保守的で、インフラが弱く、そして貧しい。この貧しさは食べられないという意味ではない。政府にお金がなく、たいていの店の利益が薄いという「貧しさ」だ。何をするにも細かく計算しなければならず、少しの失敗が、払いきれない授業料になりかねない。
追記では中国を振り返る。微信支付(WeChat Pay。テンセントのスマホ決済)と支付宝の二大企業が競い合い、何年も還元に資金をつぎ込んだから、この速さで普及した。「ほかの国には、この条件がそろっていない」。
コンサルタントの回答「日本の無現金化の功労者は、新型コロナだ」
回答者:知乎用户(日本の大企業の無現金決済導入を手がけたコンサルタント)
投稿日:2020年9月9日
賛同154
→ 回答ページ
回答者は、この年に日本のある超大手企業のキャッシュレス導入を手伝い、そこで出た問題を四つ挙げる。一つ目は、使う人が嫌がること。日本の人口の3割は65歳以上で、スマホを教えるだけでも大変だ。災害で電気や通信が止まれば、現金が頼りだ。二つ目は、店が入れたがらないこと。三つ目が、現金そのものの使い勝手のよさだ。
日本没有假币、最大面额纸币会人民币600多大额支付也OK、便利店24小时能取到钱、现金更保护个人隐私,这些原因导致日本人喜欢用现金。
日本には偽札がなく、最高額の紙幣は人民元で600以上になるので高い買い物にも使える。コンビニで24時間お金を下ろせるし、現金のほうが個人のプライバシーを守れる。だから日本人は現金を好む。
四つ目は、日本人はスマホ一つでは出かけず、どうせかばんを持ち歩くこと。クライアントの社内にさえ反対の声があった。流れを変えたのは、思わぬものだった。
但是,由于新冠的爆发,为减少接触,之前各种反对的商户突然都接受无现金支付了。日本普及无现金支付,新冠是功臣。
ところが新型コロナが広がると、接触を減らすために、それまで反対していた店が急に無現金決済を受け入れるようになった。日本で無現金決済を広めた功労者は、新型コロナだ。
東京のIT技術者の回答「日本の電子決済は、乱立しすぎている」
回答者:东京IT神经男(日本で長くIT業界で働く中国人。日本のIT企業への人材紹介も手がける)
投稿日:2020年4月22日
賛同111
→ 回答ページ
回答者は、2018年に始まったPayPayを「支付宝に似た決済」と紹介し、自分もこの1か月は昼食以外ほぼPayPayだという。それまで使わなかった理由は、これだ。
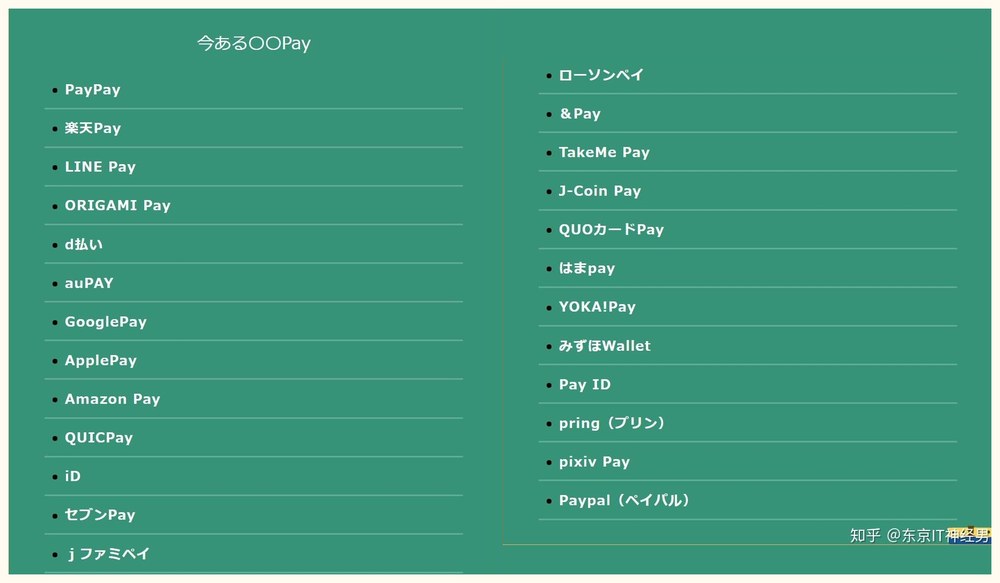
而在日本,查了一下目前可以用手机进行电子支付的app和商家,多少家没数,反正还不全。……这些商家的电子支付都是独立互不相同的,个人平时去便利店买东西肯定是图便利,哪个近用哪个,不可能专程跑好远为了用个电子支付。
就是感觉特别乱,切换用着特别麻烦,让人提不起兴趣用。
日本では、スマホで払えるアプリと店を調べてみると、いくつあるのか数えきれない。しかも全部ではない。……店ごとの電子決済はそれぞれ別物で、互いに使えない。コンビニに行くときは便利さが大事で、近いところに行く。電子決済を使うためだけに遠くの店まで行くことはない。
とにかく乱立していて、切り替えるのが面倒で、使う気にならない。
中国なら支付宝か微信支付のどちらか一つで足りるのに、というわけだ。日本はクレジットカードの歴史も長い。中国はクレジットカードの時代を飛ばして、いきなり電子決済の社会に入った。
数字も挙げている。2018年の日本の無現金決済の比率は24.1%で、そのうちクレジットカードが約20%。電子決済は4%にも満たない。一方、同じ年の中国では、無現金決済のうち電子決済が60%を超えていた、と。
裏取り
確認できたこと
7payの事件は、回答どおりの大事件だった。2019年7月に始まった7payは直後から不正アクセスを受け、被害は808人・約3,861万円。わずか3か月後の9月30日に廃止された(セブン-イレブン・ジャパン)。
偽札がほとんどないのも本当だ。2025年に見つかった偽造紙幣は1,408枚だった(警察庁)。最高額の紙幣が「人民元で600以上」も、2020年の平均レート(年間平均15.48円)で約646と合っていた(三菱UFJリサーチ&コンサルティング)。
違ったこと
PayPayは「アリババ系の商売」ではない。ソフトバンクとヤフー(現LINEヤフー)が作った会社で、支付宝とは、訪日中国人がPayPayの店で払えるようにする提携の関係だ(PayPay)。
「中国は2018年に60%超」は、年がずれている。経済産業省が示した中国の60.0%は、2015年の参考値だ(経済産業省「キャッシュレス・ビジョン」)。同じ表で日本は18.4%だった。
確かめられなかったこと
东京IT神经男が載せた「電子決済を使わない理由」の円グラフ(「面倒」52%など)は、出典が個人のサイトで、調査の対象や人数が分からなかった。
6年後の答え合わせ
日本は、政府の目標を1年早く達成した。「2025年6月までに4割」としたキャッシュレス比率は、2024年に42.8%(経済産業省)。2025年は46.3%、新しい国内指標では58.0%になった(経済産業省)。
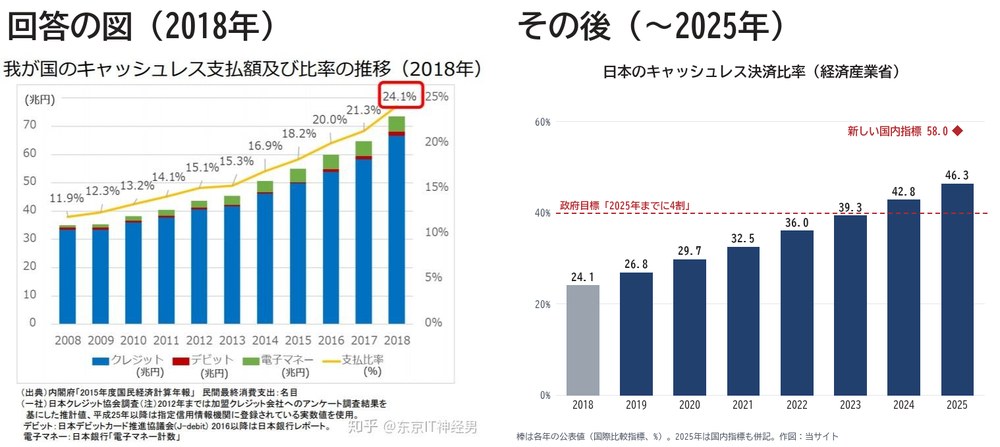
「コロナが功労者」は、半分当たっていた。比率は2019年の26.8%から2021年に32.5%へ伸びたが、2020年6月までは国のポイント還元も重なっている(経済産業省)。手元の現金はむしろ増え、日本銀行券の発行高は2022年末がピーク。そこから3年続けて減った(ニッキン)。
PayPayは、日本の決済の2割を担うまでになった。登録者は2020年6月の3,000万人(PayPay)から、2026年8月に7,500万人。2025年の決済回数は、日本のキャッシュレス決済の2割を超えた(PayPay)。
「乱立」も整理が進んだ。一覧の25のうち、セブンPay(7pay)は2019年9月、ORIGAMI Payは2020年6月(Origami Pay)、LINE Payは2025年4月に国内のサービスを終えた(LINE Pay)。
中国では、銀行が扱ったスマホ決済が2020年の1,232億件から2025年の2,315億件に増えた(中国人民銀行2020年・2025年)。それでも流通現金(M0)は2020年末の8兆4,300億元(約199兆円)から、2025年末には14兆1,300億元(約333兆円)へ7割近く増えた(中国人民銀行・中国金融信息網)。
2024年には、高齢者と外国人のために、店の「現金お断り」の取り締まりを続けるよう求めた(国務院弁公庁・中国人民銀行)。キャッシュレスの先頭を走るスウェーデンでも、食品や薬は現金で買えるよう義務づける案が出ている(スウェーデン中央銀行)。6年のうちに、キャッシュレスで先を行った国々で「現金を守る」議論が始まった。
日本のキャッシュレスと現金、2018年といま
| キャッシュレス決済比率 | 2018年 24.1% → 2024年 42.8%(4割目標を達成)→ 2025年 46.3%(新しい国内指標では58.0%) |
| 日本銀行券の発行高(年末) | 2022年 125.1兆円(ピーク)→ 2025年 120.6兆円(3年連続減) |
| 1万円札の人民元換算 | 2020年 約646元(約1万円、年間平均レート)→ いま 約424元(約1万円、三菱UFJ銀行9月27日の中値) |
日本視点
「保守的で、インフラが弱くて、貧しい」には言い返したくなる。だが利益の薄い小さな店が、数%の手数料を払えないという「貧しさ」は、日本の商店街の実感そのものだ。国の検討会でも、店がキャッシュレスを入れない理由に「手数料」が挙がっている(経済産業省)。
見落としがちなのはIT技術者の指摘だ。中国人から見ると、日本の問題は「現金が好き」よりも、決済の手段が多すぎて、どれを使えばいいか分からないことにあった。その後、乱立が整理されるなかで、比率は伸び続けた。
ずれているのは物差しだ。日本の伸びを支えたのはクレジットカードで、2025年も決済額の8割を超える。日本は「スマホ決済の国」ではなく「カードの国」として現金を減らしてきた。
どこが当たっていて、どこがずれているか
- 当たっている:7payの不正利用。偽札がほとんどない。決済手段が乱立していた。
- 半分当たっている:「コロナが功労者」。国のポイント還元も重なり、手元の現金は2022年まで増えた。
- 違った:PayPayはアリババの事業ではない。「中国60%」は2015年の参考値だった。
- 変わった:日本は2024年に4割の目標を達成し、PayPayは7,500万人に。中国とスウェーデンでは、現金を守る議論が始まった。
日本人にとっての学びはこうだ。中国人から見た日本の現金社会の正体は、「古い習慣」より「小さな店の薄い利益」と「決済の乱立」だった。そして6年後、キャッシュレスで先を行った国々が、今度は現金を守ろうとしている。
东京IT神经男が「乱立しすぎて使う気にならない」と書いた日本のキャッシュレス決済。カード、電子マネー、コード決済がどう重なり合っているのかを解説した、国民生活センターの本です。


※本欄には楽天アフィリエイトのリンクを含みます(広告)
まとめ
- 知乎の「日本はなぜ現金から抜け出せないのか」。最多賛同の回答は「保守的で、インフラが弱くて、貧しい」と答え、貧しさを「小さな店の利益の薄さ」と説明した
- 7payの事件や偽札の少なさは事実。「PayPayはアリババ系」は誤りで、「中国60%」は2015年の数字だった
- 6年後、日本は4割の目標を達成した。中国とスウェーデンでは、逆に現金を守る動きが始まった
→ 関連記事:経済・物価・給料 中国人「日本がファックスをやめられないのは、漢字を捨てなかったからだ」 中国人「円安の日本では、ブランド品は外国人に安くなり、日用品は日本人にとって贅沢品になった」